背靠電商,年收入4000億元 群雄逐鹿的快遞行業,誰能脫穎而出?
在電商蓬勃發展的浪潮下,中國快遞行業已成長為年收入突破4000億元的巨型市場。從義烏小商品到生鮮冷鏈,從偏遠鄉村到海外倉,快遞網絡如同經濟的毛細血管,支撐著每秒數千件的包裹流轉。隨著市場增速趨緩、價格戰硝煙彌漫,行業正從“野蠻生長”轉向“精耕細作”。群雄逐鹿之下,誰能脫穎而出?
一、電商紅利催生巨頭
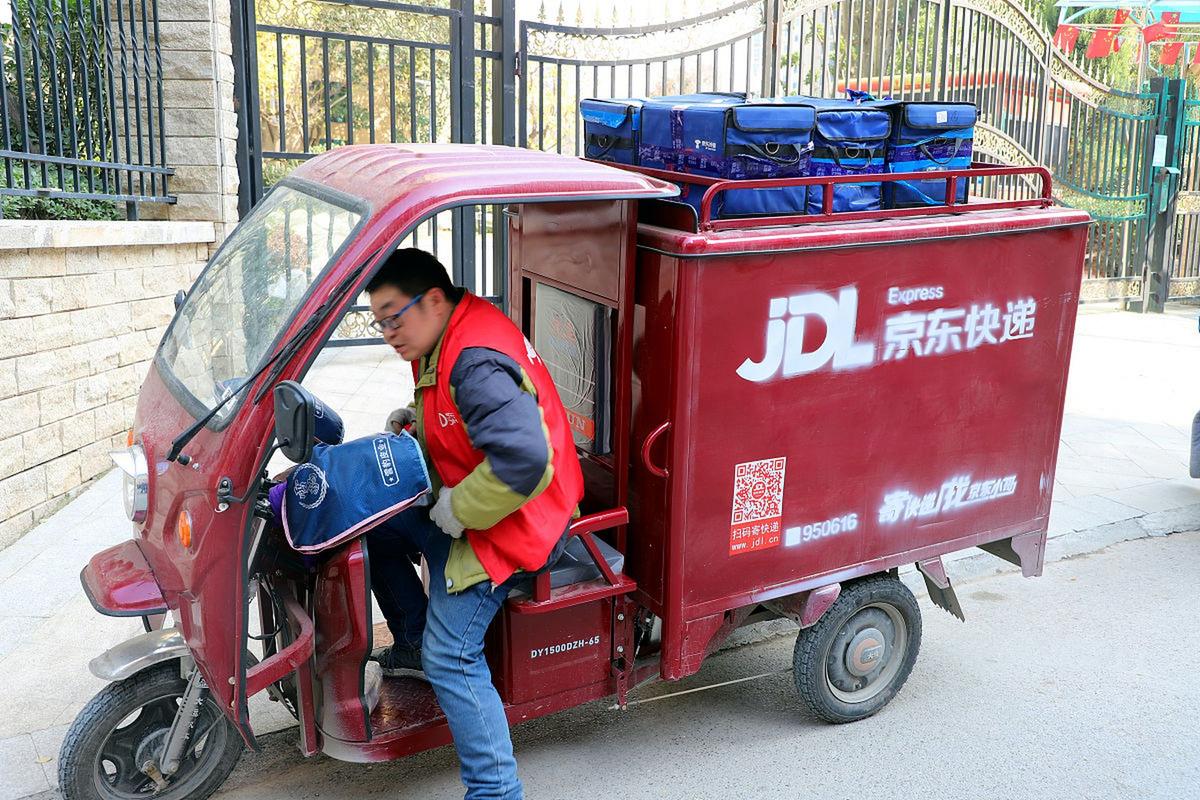
快遞行業的崛起與電商密不可分。2022年,全國快遞業務量達1105.8億件,收入1.06萬億元(注:根據國家郵政局數據,此處口徑為全行業,用戶所指4000億元或為部分企業集群收入)。以“通達系”(中通、圓通、申通、韻達)和順豐為代表的頭部企業,借電商件迅速鋪開網絡。中通憑借“同建共享”模式降低成本,順豐以高端時效件樹立品牌,京東物流則依托倉配一體構建護城河。但硬幣的另一面是:電商增速放緩,快遞件量增速從2018年的26.6%降至2022年的2.1%,存量競爭時代來臨。
二、價格戰:傷敵一千,自損八百
為搶占份額,義烏等“產糧區”單票價格一度跌破1元。極兔速遞以“八毛發全國”攪局,迫使通達系跟進降價。結果2021年多家企業凈利潤腰斬,網點動蕩、快遞員流失。價格戰雖加速了行業洗牌,卻也暴露了同質化競爭的死結:服務趨同、利潤微薄、創新乏力。正如一位業內人士所言:“誰先停止降價,誰就先出局;但一直降價,誰也活不好。”
三、差異化突圍的三大路徑
1. 品質化與時效升級。順豐、京東物流主打“上午達”“次晨達”,通過航空運力、高鐵專線搶奪高端商務件與醫藥冷鏈市場。中通也推出“星聯時效件”,試圖跳出低價泥潭。
2. 數字化與自動化降本。頭部企業每年投入數十億元研發智能分揀、無人車和AI路由。例如,中通上線“先知系統”預測單量,圓通打造“客戶管家”平臺。科技投入正從“可選”變為“生存項”。
3. 向下沉與出海要增量。農村快遞進入“村村通”階段,快遞進村覆蓋率超90%,挖掘農產品上行機遇。出海方面,極兔收購百世國內業務后,加速布局東南亞、中東;菜鳥則搭建eWTP樞紐,服務跨境電商。2023年國際/港澳臺快遞業務量同比增長超50%,成為新引擎。
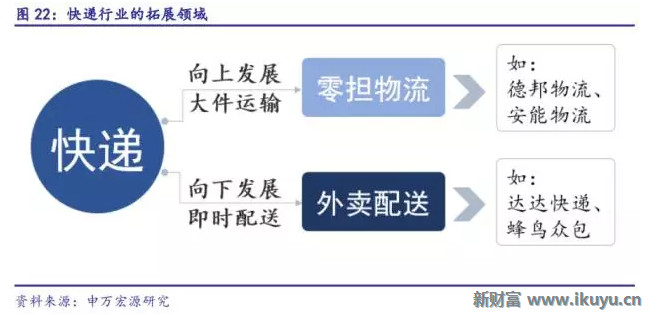
利基市場同樣生機盎然:即時配送賽道里,順豐同城、達達、閃送爭奪“萬物到家”;大件快遞中,德邦被京東收購后專業化運作;綠色包裝、隱私面單等ESG實踐逐漸成為招投標加分項。
四、外賣遞送:跨界戰事正酣
當快遞行業陷入內卷,外賣遞送卻呈現另一番“三國殺”。美團外賣、餓了么、抖音外賣依托本地生活流量,訂單規模突破日均億單。2022年即時配送訂單超400億單,市場規模約2000億元。外賣騎手與快遞員時常并稱“網約配送員”,但模式差異顯著:外賣強在30分鐘極速響應、算法調度精細;快遞強在網絡廣度和標準化。二者正互相滲透——順豐推出“豐食”團餐,美團買菜入局同城快遞,達達快送與京東到家深度協同。“最后三公里”的邊界日益模糊。
五、誰能勝出?修煉內功者勝
未來脫穎而出的快遞企業,需具備以下特質:其一,成本控制力,單票成本降至2元以下且網絡穩定;其二,綜合服務力,從“送包裹”升級為“供應鏈解決方案”;其三,技術賦能力,用大數據預警爆倉、用無人配送應對人力短缺;其四,生態協同力,融入電商、本地生活或制造業場景。終極競爭不再是規模比拼,而是價值競爭。
對企業而言,要摒棄“以價換量”的鴉片式增長;對監管而言,需平衡公平競爭與勞動者權益;對消費者而言,用腳投票終將獎勵好服務。四千億賽道沒有終局,只有不斷進化的征程。快遞與外賣終將在“即時滿足”的消費時代,走向交融共生。誰能贏得用戶信任,誰才能笑到最后。
如若轉載,請注明出處:http://m.qdhoso.com/product/42.html
更新時間:2026-10-01 05:32:54